Las modalidades 10 y 40 del IMSS tienen distintas coberturas y objetivos. Conoce sus requisitos, costos y qué cambió para los trabajadores independientes.

Modalidad 10 y 40 del IMSS: conoce los requisitos, diferencias, costos y prestaciones

¿Eres trabajador y cotizas para tu pensión? Seguramente tienes dudas de la Modalidad 10 y 40 del IMSS. En ALMANAQUE te explicamos los requisitos, diferencias, costos y prestaciones de cada una.
Los trabajadores independientes que cotizan ante el Instituto Mexicano del Seguro Social (IMSS) bajo la Modalidad 10 ya no pueden contratar la Modalidad 40 para buscar una pensión más alta. La restricción entró en vigor el 22 de octubre, tras la publicación de nuevas medidas para la continuación voluntaria en el régimen obligatorio.
Aunque ambos esquemas entre la Modalidad 10 y 40 del IMSS permiten realizar aportaciones al Seguro Social, tienen objetivos distintos: la Modalidad 10 brinda protección de seguridad social a quienes trabajan por cuenta propia, mientras que la Modalidad 40 permite a quienes dejaron un empleo formal continuar cotizando para efectos de su pensión.
Los cambios son temporales y forman parte de una revisión de las condiciones de contratación de la Modalidad 40. Sin embargo, la medida ya establece que las personas inscritas como trabajadores independientes no pueden combinar ambos esquemas.
¿Qué es la Modalidad 10 del IMSS y quiénes pueden inscribirse?
La Modalidad 10 está dirigida a personas que trabajan por cuenta propia, como profesionistas, comerciantes, freelancers y prestadores de servicios que no tienen una relación laboral subordinada.
Este esquema permite incorporarse voluntariamente al régimen obligatorio del IMSS para acceder a distintos seguros y prestaciones. Entre sus beneficios se encuentran la atención médica, la cobertura por maternidad, la protección ante riesgos de trabajo y los seguros de invalidez y vida, además de las cotizaciones para el retiro.
Para incorporarse, las personas deben registrar sus ingresos y cubrir las cuotas correspondientes. El costo depende del ingreso reportado y de las condiciones de aseguramiento aplicables.
Una de sus principales ventajas es que no se limita a la pensión, sino que también ofrece protección para atender necesidades médicas y otras situaciones previstas por el Seguro Social.
¿Qué es la Modalidad 40 y cuáles son sus requisitos?
La Modalidad 40, conocida formalmente como Continuación Voluntaria en el Régimen Obligatorio, está destinada a quienes dejaron de cotizar mediante un empleo formal y desean continuar realizando aportaciones para fortalecer sus derechos pensionarios.
Entre los requisitos generales se encuentran haber cotizado al menos 52 semanas en el régimen obligatorio durante los cinco años anteriores a la fecha de baja y solicitar la incorporación dentro del plazo establecido, que es de cinco años desde esa baja.
A diferencia de la Modalidad 10, este esquema no incluye atención médica ni seguro de maternidad. Su cobertura contempla los seguros de invalidez y vida, retiro, cesantía en edad avanzada y vejez.
La Modalidad 40 suele ser de interés para las personas que pertenecen al régimen de la Ley del Seguro Social de 1973, ya que el salario de cotización y las semanas acumuladas influyen en el cálculo de la pensión. No obstante, el resultado depende de la situación particular de cada asegurado.
¿Cuáles son las diferencias entre la Modalidad 10 y 40 del IMSS?
Aunque las dos permiten cotizar por cuenta propia, la Modalidad 10 y 40 del IMSS tienen sus propósitos y coberturas son diferentes.
- Modalidad 10: está dirigida a trabajadores independientes y ofrece protección de seguridad social, incluidos servicios médicos y cotizaciones para el retiro.
- Modalidad 40: está dirigida a personas que dejaron un empleo formal y buscan continuar cotizando para fortalecer sus derechos pensionarios.
- Servicios médicos: la Modalidad 10 incluye cobertura médica bajo las condiciones del esquema; la Modalidad 40 no ofrece atención médica ni maternidad.
- Costo: en la Modalidad 10, la cuota depende del ingreso declarado y de los seguros incluidos. En la Modalidad 40, el pago se calcula sobre el salario base de cotización autorizado.
- Pensión: ambas pueden contribuir a los derechos pensionarios, pero el efecto depende del régimen aplicable, el salario registrado y las semanas cotizadas.
Por ello, la elección entre la Modalidad 10 y 40 del IMSS no depende únicamente de cuál permite pagar más o menos, sino de las necesidades de seguridad social y de la situación laboral de cada persona.
¿Cuánto cuesta cotizar en la Modalidad 10 y en la Modalidad 40?
El costo de la Modalidad 10 se determina a partir del ingreso declarado por el trabajador independiente y de las cuotas correspondientes a los seguros que contempla. Como ofrece una cobertura más amplia, no debe compararse únicamente con el monto destinado a la continuación voluntaria.
En la Modalidad 40, el asegurado cubre las cuotas correspondientes sobre el salario base de cotización autorizado. Desde el 22 de octubre, las nuevas incorporaciones deben considerar el último salario registrado al momento de causar baja, con la posibilidad de aumentarlo hasta en una Unidad de Medida y Actualización (UMA), sin quedar por debajo del salario mínimo general aplicable.
La medida modifica las condiciones bajo las cuales pueden registrarse nuevos asegurados y limita el salario que puede utilizarse para calcular las aportaciones. También establece que las nuevas incorporaciones deben tramitarse mediante mecanismos digitales y que el aseguramiento comienza a partir de la fecha de la solicitud.
¿Por qué el IMSS impidió pasar de la Modalidad 10 a la 40?
El cambio deriva de un acuerdo del Consejo Técnico del IMSS publicado en el Diario Oficial de la Federación el 21 de octubre de 2026 y vigente a partir del día siguiente.
La disposición establece que las personas que estén inscritas o se incorporen al esquema de trabajadores independientes no podrán contratar la Continuación Voluntaria en el Régimen Obligatorio, conocida como Modalidad 40.
Antes de esta modificación, algunos trabajadores independientes recurrían a la Modalidad 10 y después buscaban incorporarse a la Modalidad 40 para mejorar sus condiciones de cotización de cara al retiro.
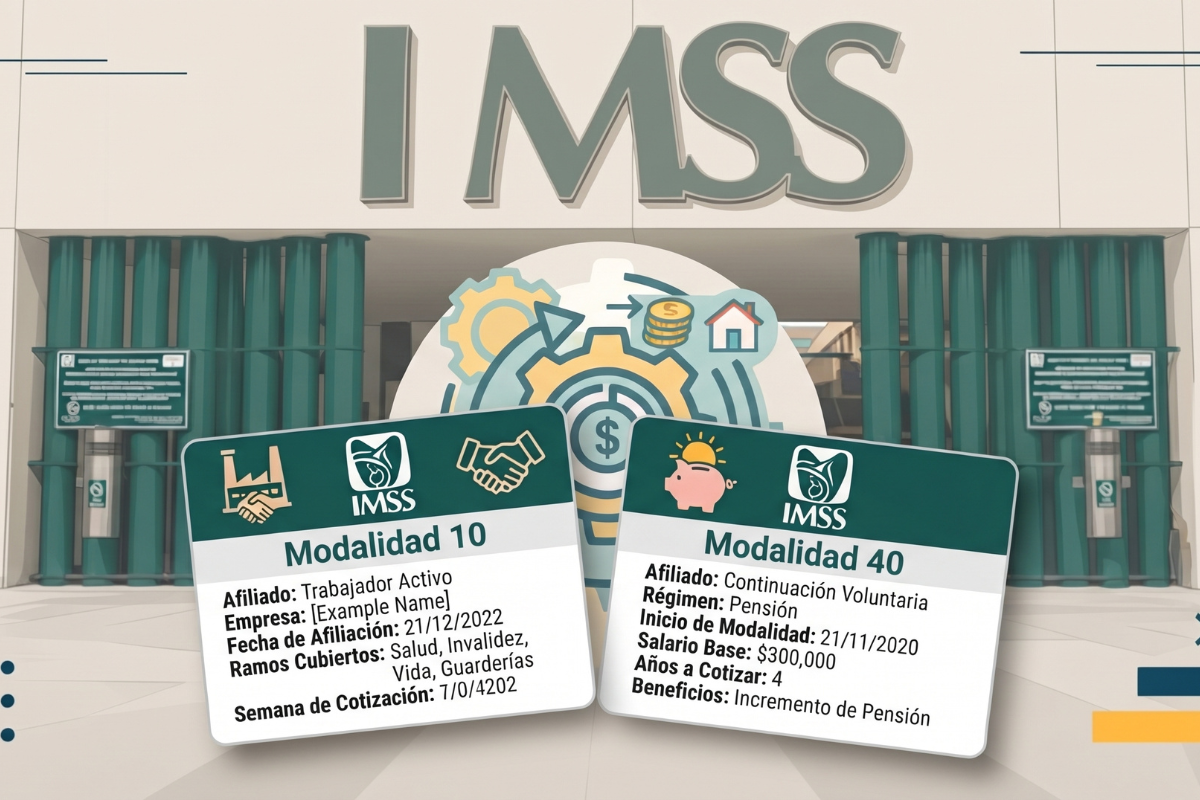
Con las nuevas reglas, esa combinación queda restringida. Sin embargo, el acuerdo no elimina la Modalidad 40: establece condiciones para las nuevas incorporaciones y ordena revisar su impacto financiero para determinar si las medidas deberán mantenerse o modificarse.
Las personas que ya estaban inscritas en la Modalidad 40 antes de la entrada en vigor conservarán sus condiciones hasta concluir el periodo contratado. Las semanas y los salarios efectivamente cotizados y pagados mantienen sus efectos para el reconocimiento de los derechos pensionarios.
¿Qué modalidad conviene para mejorar la pensión?
No existe una respuesta única, pues depende de la trayectoria laboral, el régimen pensionario, las semanas cotizadas, el salario registrado y las necesidades de cobertura médica.
Para quienes trabajan por cuenta propia y necesitan servicios de salud, la Modalidad 10 ofrece una protección más amplia. En cambio, la Modalidad 40 está pensada para quienes dejaron un empleo formal y quieren seguir cotizando para su retiro, siempre que cumplan los requisitos y las condiciones vigentes.

Última hora